
Réparation toiture assurance : l’essentiel
Une assurance peut intervenir après un dégât de toiture. Mais elle ne rembourse pas automatiquement toute la réparation du toit.
En Belgique, la prise en charge dépend de la cause du dommage, des garanties réellement prévues dans le contrat et de ce qui a été endommagé. Une tempête, une infiltration ou une fuite après des travaux récents ne sont donc pas traitées de la même manière.
Avant de parler de remboursement, il faut distinguer trois éléments : la cause du sinistre, les dégâts sur la toiture et les dommages provoqués à l’intérieur du bâtiment. Le contrat d’assurance détermine ensuite ce qui peut être pris en charge.
Sommaire de l’article
Quels dégâts de toiture peuvent être pris en charge par l’assurance ?
Il n’existe pas une règle disant qu’une réparation de toiture est toujours couverte ou toujours exclue. Il faut regarder la cause du dommage et les garanties réellement souscrites.
En Belgique, certains risques comme la tempête font partie des couvertures obligatoires d’une assurance incendie pour les risques simples. D’autres garanties, comme les dégâts des eaux, peuvent être ajoutées au contrat et leur étendue doit être vérifiée dans les conditions générales et particulières.
Le mot « assurance habitation » ne suffit pas pour savoir si une réparation de toiture sera remboursée. Deux contrats peuvent prévoir des garanties, plafonds, franchises ou exclusions différents.
Quelle couverture faut-il vérifier selon la situation ?
Ce tableau reprend uniquement des principes confirmés par le SPF Économie. Il ne remplace pas la lecture de votre propre contrat.
| Situation réelle | Couverture ou interlocuteur à vérifier | Ce qui n’est pas automatique | Réflexe utile |
|---|---|---|---|
| Tempête ou grêle | La garantie tempête fait partie des risques couverts par l’assurance incendie pour les risques simples. | L’indemnisation dépend encore des circonstances, du dommage réel et des conditions du contrat. | Photographier les dégâts, prévenir rapidement l’assureur et conserver les justificatifs. |
| Infiltration ou fuite par le toit | La garantie dégâts des eaux, lorsqu’elle a été souscrite, couvre généralement les dommages causés par une fuite dans le toit. | La réparation de l’élément défectueux à l’origine de la fuite n’est généralement pas comprise dans cette garantie. | Vérifier la garantie dégâts des eaux du contrat et faire identifier la cause de l’infiltration. |
| Plafond, murs ou biens abîmés | Les dommages causés aux biens assurés peuvent relever de la garantie dégâts des eaux lorsqu’elle est prévue. | Le fait que les dégâts intérieurs soient couverts ne signifie pas que toute la toiture sera remboursée. | Documenter séparément les dégâts intérieurs et l’état de la toiture. |
| Toiture ouverte après un sinistre | Les frais de sauvetage peuvent couvrir certaines mesures prises pour empêcher une aggravation. | Une rénovation complète ne devient pas une mesure de sauvetage simplement parce qu’elle est urgente pour le propriétaire. | Protéger le bâtiment si nécessaire, conserver les preuves et informer l’assureur. |
| Usure, vétusté ou défaut d’entretien | Les éventuels dommages consécutifs doivent être examinés selon le contrat. | L’assurance dégâts des eaux n’est pas un contrat d’entretien et ne finance pas automatiquement la remise en état d’un élément usé. | Faire identifier la cause et consulter les exclusions du contrat avant de parler de prise en charge. |
| Fuite après des travaux récents | La responsabilité de l’entreprise peut devoir être examinée, en parallèle de votre propre assurance habitation. | Toute fuite apparue dans les dix ans ne relève pas automatiquement de la responsabilité décennale. | Documenter le défaut, contacter l’entreprise et vérifier les assurances potentiellement concernées. |
Source officielle : le SPF Économie précise notamment que la garantie dégâts des eaux est facultative, qu’elle couvre généralement les dommages causés par une fuite dans le toit et que la réparation de l’installation défectueuse n’est généralement pas couverte par cette garantie. Consulter le SPF Économie .
L’assurance rembourse-t-elle la fuite ou seulement les dégâts qu’elle a provoqués ?
La réparation de la cause de la fuite et les dommages qu’elle a provoqués peuvent être traités différemment par l’assurance.
La toiture ou l’élément défectueux
Tuile, membrane, raccord, évacuation ou autre élément à l’origine de l’entrée d’eau. Sa réparation n’est pas automatiquement couverte par la garantie dégâts des eaux.
Les dégâts causés dans le bâtiment
Plafond, murs, isolation ou autres biens assurés peuvent être concernés par la garantie prévue au contrat.
Un propriétaire confronté à une infiltration cherchait précisément à comprendre si l’assurance distinguait la toiture des éléments endommagés par l’eau à l’intérieur.
« Notre contrat d'assurance indique couvrir les conséquences liées aux infiltrations mais pas la cause. »Voir la discussion sur BricoZone
Cette distinction est importante. Une garantie dégâts des eaux peut couvrir les dommages causés aux biens assurés sans prendre en charge automatiquement la réparation de l’élément de toiture à l’origine de la fuite. Il faut donc identifier séparément la cause et les conséquences, puis vérifier le contrat.
Si le premier signe apparaît à l’intérieur du logement, consultez également notre guide pour identifier l’origine d’une tache d’humidité au plafond .
Que faut-il faire immédiatement lorsqu’un sinistre touche la toiture ?
Il faut protéger le bâtiment contre une aggravation, prévenir l’assureur rapidement et constituer un dossier avec des preuves avant les réparations définitives.
Le SPF Économie recommande, après une tempête, de prendre les mesures utiles pour éviter l’aggravation des dégâts, de prévenir l’assureur au plus vite et de conserver photos, tickets et informations sur les interventions. Voir les recommandations officielles .
Faut-il appeler d’abord l’assurance ou un couvreur ?
Les deux ont des rôles différents : l’assureur traite la couverture du sinistre, tandis que le couvreur évalue l’état de la toiture et les travaux nécessaires.
En pratique, il est utile de prévenir rapidement l’assureur tout en faisant sécuriser ou inspecter la toiture lorsque la situation l’exige. Le couvreur peut décrire les travaux nécessaires et préparer un devis.
IronBuilders ne décide pas si un sinistre est couvert. Notre rôle est technique : constater l’état de la toiture, préparer les travaux et fournir les éléments utiles au propriétaire.
Pour comprendre notre méthode, consultez notre page dédiée à la rénovation de toiture .
Peut-on faire une réparation provisoire avant le passage de l’expert ?
Une mesure d’urgence peut être nécessaire pour empêcher l’aggravation des dégâts, mais il faut autant que possible documenter la situation avant d’intervenir.
Un propriétaire confronté à une infiltration cherchait une solution pour éviter que les dégâts continuent pendant l’attente de l’assurance.
« Y a t il un moyen pour réparer cela en attendant l'intervention de l'assurance ? »Voir la discussion sur BricoZone
Oui, une protection temporaire peut être nécessaire lorsqu’elle sert à éviter une aggravation. Le SPF Économie cite par exemple la pose d’une bâche sur une toiture endommagée comme exemple de frais de sauvetage. En revanche, les réparations définitives doivent être distinguées de ces mesures d’urgence.
Éviter que les dégâts s’aggravent
Bâchage ou autre protection adaptée à la situation, avec photos et justificatifs conservés.
Traiter la cause du problème
Intervention sur la couverture, l’étanchéité ou l’élément réellement responsable de la fuite.
Comment savoir s’il faut réparer une partie de la toiture ou la rénover complètement ?
L’ampleur des travaux dépend de l’état réel de la toiture, pas uniquement de la taille de la fuite ou de la zone visible depuis l’intérieur.
Le défaut est clairement localisé
Une réparation ponctuelle peut être étudiée lorsque le reste de la toiture est en bon état.
Plusieurs zones sont dégradées
Le problème peut dépasser le cadre d’une intervention localisée.
Le support ou plusieurs couches sont touchés
Le périmètre des travaux peut devenir plus important après vérification.
Les infiltrations réapparaissent
Des problèmes répétés peuvent justifier une analyse globale de la toiture.
Après une infiltration sous un toit plat, un propriétaire se demandait si une intervention locale pouvait suffire.
« D'expérience, la partie de la structure et toiture qui serait atteinte peut-elle être réparée "localement" (…) ou sommes nous parti pour refaire tout le toit ? »Voir la discussion sur BricoZone
Une fuite localisée ne permet pas de conclure seule. Il faut vérifier la couverture, l’étanchéité, le support et les zones adjacentes pour déterminer si une réparation ponctuelle suffit ou si une intervention plus globale est nécessaire.
Pour approfondir cette différence, consultez notre article sur les travaux qui permettent de réparer une toiture sans forcément la remplacer entièrement .
Quel rôle joue le devis dans un dossier d’assurance ?
Le devis décrit les travaux nécessaires et leur coût estimé. Il aide à documenter le dossier, mais il ne constitue pas à lui seul un accord d’indemnisation.
| Élément du devis | Pourquoi c’est utile | Ce qu’il ne faut pas en déduire |
|---|---|---|
| Cause ou zone concernée | Relier les travaux au problème réellement constaté. | Qu’une cause supposée est automatiquement confirmée. |
| Travaux prévus | Distinguer réparation ponctuelle, ouverture, reprise d’étanchéité ou rénovation. | Que tous les travaux proposés seront pris en charge. |
| Matériaux et quantités | Comprendre ce qui sera réellement remplacé ou remis en état. | Qu’un matériau choisi détermine la couverture d’assurance. |
| Montant estimé | Donner une base chiffrée au dossier. | Qu’un devis équivaut à une validation de remboursement. |
Certains assurés s’interrogent sur la raison pour laquelle un devis leur est demandé avant les travaux.
« peut-on réaliser un devis si je fais moi même la réparation (…) ? »Voir la discussion sur BricoZone
Le devis sert surtout à décrire et chiffrer les travaux envisagés. Les documents exigés et la manière dont ils sont utilisés dépendent toutefois de l’assureur et du dossier. Il faut donc suivre les demandes précises de son assurance.
Que se passe-t-il si le problème vient de travaux de toiture récents ?
Il faut examiner la responsabilité du professionnel et les assurances applicables, sans considérer automatiquement toute fuite comme un cas de responsabilité décennale.
Si un problème apparaît après une rénovation récente, commencez par documenter le défaut et contacter l’entreprise qui a réalisé les travaux. Votre propre assurance habitation peut également être interrogée lorsque des dommages assurés ont été causés.
L’assurance RC décennale obligatoire vise des situations précises. Selon le SPF Économie, elle concerne notamment certains professionnels lorsque l’intervention d’un architecte est obligatoire.
Source officielle : SPF Économie — Assurance responsabilité civile décennale .
La vétusté ou le manque d’entretien sont-ils couverts ?
Une dégradation progressive ne doit pas être assimilée automatiquement à un sinistre soudain. La cause réelle et les conditions du contrat doivent être vérifiées.
Le SPF Économie rappelle que l’assurance dégâts des eaux n’est pas un contrat d’entretien. Cela signifie notamment que la réparation de l’élément défectueux n’est généralement pas couverte par cette garantie.
Une toiture ancienne n’est pas automatiquement « non assurée », tout comme une fuite n’est pas automatiquement « couverte ». Il faut identifier la cause, vérifier les garanties souscrites et lire les exclusions du contrat.
Cas réel IronBuilders
Que montre notre rénovation d’une toiture plate à Liège ?
Ce projet montre pourquoi une infiltration visible à l’intérieur ne suffit pas à déterminer l’ampleur réelle des travaux.
Rénovation complète d’une toiture plate après des problèmes d’étanchéité
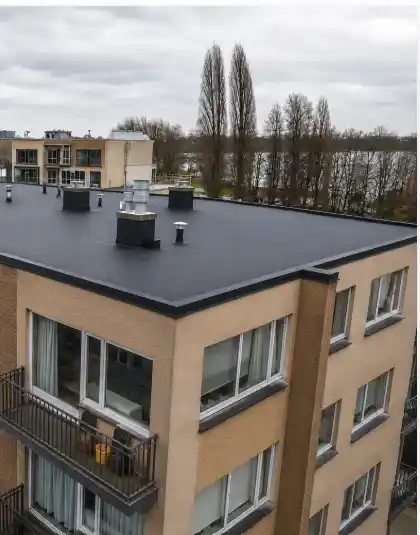
Le copropriétaire du dernier étage rencontrait un problème d’humidité lié à des infiltrations provenant de la toiture plate.
Le diagnostic a confirmé d’importants problèmes d’étanchéité et a montré qu’une intervention plus large qu’une réparation ponctuelle était nécessaire.
Une rénovation complète de la toiture plate a été retenue pour traiter correctement le projet.
Ce cas montre pourquoi le devis destiné à un dossier d’assurance doit être établi à partir de l’état réel du toit. Nous ne disposons d’aucune information indiquant que cette rénovation a été financée par une assurance.
Questions fréquentes
Questions fréquentes sur la réparation toiture assurance
L’assurance couvre-t-elle une fuite de toiture ?
Une garantie dégâts des eaux peut couvrir les dommages causés par une fuite dans le toit lorsqu’elle est prévue au contrat. La réparation de l’élément défectueux n’est cependant pas automatiquement couverte.
Peut-on réparer une toiture avant le passage de l’expert ?
Une intervention urgente peut être nécessaire pour éviter une aggravation. Il est conseillé de documenter les dégâts, conserver les justificatifs et suivre les instructions de l’assureur pour les réparations définitives.
L’assurance peut-elle payer une rénovation complète de toiture ?
Cela dépend du sinistre, des garanties du contrat et des travaux réellement liés aux dommages couverts. Une rénovation complète n’est jamais automatiquement prise en charge simplement parce qu’une fuite a été constatée.
Que faire si une fuite apparaît après des travaux récents ?
Documentez le problème, contactez l’entreprise et vérifiez les assurances potentiellement concernées. La responsabilité décennale ne s’applique pas automatiquement à toute fuite.
Quels documents faut-il conserver après un sinistre ?
Photos, inventaire des dégâts, justificatifs des interventions urgentes, devis, factures et échanges avec l’assureur peuvent être utiles au dossier.
Une toiture ancienne peut-elle encore être couverte ?
L’âge de la toiture ne permet pas à lui seul de conclure. Il faut regarder la cause du dommage, les garanties et exclusions du contrat et l’état du bien.
Références vérifiées
Sources officielles utilisées pour cet article
- SPF Économie — Assurance incendie et catastrophes naturelles
- SPF Économie — Dégâts des eaux
- SPF Économie — Que faire après des dégâts causés par une tempête ?
- SPF Économie — Assurance responsabilité civile décennale
Les discussions BricoZone sont utilisées uniquement pour restituer des questions réellement posées par des propriétaires. Les réponses relatives à l’assurance sont fondées sur les références officielles citées dans l’article.